动态 · 2026-09-18
混合销售规则重构|电梯企业增值税税务雷区
一、混合销售成为历史,“主附关系”说了算
1.1 之前的混合销售:按企业主业定税率
在2026年之前,判断一笔既涉及货物又涉及服务的交易如何计税,主要根据财税〔2016〕36号文件,混合销售按纳税人的主业定税率——卖东西为主的按13%,提供服务为主的按6%或9%。
这个规则看似清晰,实则漏洞百出:
- 判断标准模糊:什么叫“以货物生产、批发或零售为主”?看营业执照?看收入占比?看利润构成?不同税务局口径不一。
- 人为操作空间大:企业可以通过调整业务结构“选择”自己的主业,从而选择税率。
- 电梯行业尤其尴尬:电梯公司既卖梯又装梯还修梯,主业到底是什么?
1.2 当前的混合销售:按交易实质定税率
2026年1月1日起,《增值税法》第十三条正式生效:
纳税人发生一项应税交易涉及两个以上税率、征收率的,按照应税交易的主要业务适用税率、征收率。
《增值税法实施条例》第十条进一步明确了判定标准须同时符合两个条件:
增值税法第十三条所称应税交易,应当同时符合下列条件:
(一)包含两个以上涉及不同税率、征收率的业务;
(二)业务之间具有明显的主附关系。主要业务居于主体地位,体现交易的实质和目的;附属业务是主要业务的必要补充,并以主要业务的发生为前提。
二、电梯销售+安装
2.1 旧规则下的"拆分红利"
在2026年之前,电梯行业有一个被广泛使用的节税套路:
签订一份电梯销售合同(13%),再单独签订一份安装服务合同(9%或简易计税3%),财务分别核算、分别开票。
依据是《国家税务总局关于进一步明确营改增有关征管问题的公告》(2017年第11号)及2018年第42号公告:
销售活动板房、机器设备、钢结构件等货物的同时提供建筑服务、安装服务,不属于混合销售,应分别核算货物和建筑服务的销售额,分别适用不同的税率或者征收率。
2.2 新规则下的“从高统一”
2026年1月1日起,《财政部 税务总局关于增值税进项税额抵扣等有关事项的公告》(财政部 税务总局公告2026年第13号)第三条明确规定:
销售活动板房、机器设备、钢结构件等货物的同时提供的安装服务,适用货物的税率。
国家税务总局在2026年6月的官方答复中进一步确认:
销售机器设备是居于主体地位的,体现了交易的实质和目的,安装服务是必要的补充,以销售机器设备的发生为前提,应该按照主要业务'销售货物'适用13%的税率。
2.3 电梯企业的应对策略
(1)重构商业模式
-
甲供工程:客户自行采购电梯(甲供),电梯公司仅提供安装服务。此时安装可选择简易计税3%。但目前此类简易计税政策已大幅收紧,仅清包工和2016年4月30日前开工的老项目可选择简易计税。
-
主体分离:设立独立法人主体分别承接销售和安装业务。但需注意,两个主体之间必须存在真实的商业交易,不能是关联方的左手倒右手,否则可能被认定为虚假交易。
(2)税负转嫁
更现实的做法是:将增加的税负成本纳入定价模型,与客户协商调整合同总价。毕竟,整个行业都面临同样的税率变化,客户对价格调整有一定接受度。
同时,如果一份合同中包含多种业务,尽量分别列明各项业务的金额。即使2026年新法下销售+安装需统一按13%计税,分别列价仍有助于证明交易结构,为未来可能的政策调整或税务争议保留空间。
四、电梯广告位出租(经营租赁)
根据《财政部 国家税务总局关于全面推开营业税改征增值税试点的通知》(财税〔2016〕36号)附件1《销售服务、无形资产、不动产注释》:
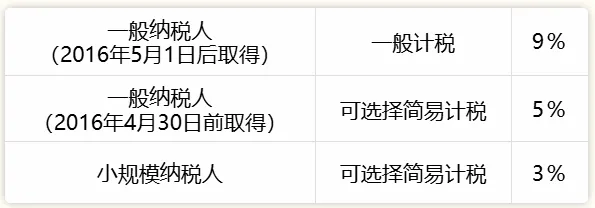
将建筑物、构筑物等不动产或者飞机、车辆等有形动产的广告位出租给其他单位或者个人用于发布广告,按照经营租赁服务缴纳增值税。
电梯广告位依附于建筑物(电梯井道、轿厢属于建筑物的组成部分),因此属于不动产经营租赁服务。
与广告服务区别:
广告位出租:仅提供广告位,不制作、不发布、不代理广告,属于不动产经营租赁,税率9%(或5% / 3%)。
广告服务:包括广告设计、制作、发布、代理等,属于文化创意服务,税率6%。